Publicado em · Atualizado em
O Regime Especial de Tributação pode reduzir a carga tributária de determinados projetos do Minha Casa, Minha Vida.
No caso de imóveis residenciais de interesse social destinados à Faixa Urbano 1, a alíquota do RET pode ser de 1% sobre a receita mensal recebida.
A regra alcança projetos de construção e incorporação enquadrados nas condições previstas na legislação.
Além disso, o benefício não depende do valor da unidade. O ponto central é o enquadramento da família na Faixa Urbano 1 do programa.
Em resumo: o RET MCMV permite a aplicação da alíquota de 1% às receitas de unidades de interesse social destinadas à Faixa Urbano 1, desde que os requisitos do regime sejam atendidos.
Porém, existem detalhes importantes.
Por isso, vamos entender como a regra funciona.
O que é o RET?
RET significa Regime Especial de Tributação.
Ele é utilizado em determinadas operações do mercado imobiliário.
Na regra geral das incorporações submetidas ao regime, o pagamento corresponde a 4% da receita mensal recebida.
Esse percentual reúne quatro tributos federais:
- IRPJ;
- CSLL;
- PIS/Pasep;
- Cofins.
Assim, o recolhimento acontece de forma unificada.
A Receita Federal explica as regras do RET para incorporações imobiliárias e informa que, como regra, a alíquota é de 4%.
Porém, existe uma condição diferenciada para determinados imóveis do Minha Casa, Minha Vida.
Qual é a alíquota do RET para o Minha Casa, Minha Vida?
Para imóveis residenciais de interesse social destinados a famílias enquadradas na Faixa Urbano 1, a alíquota pode cair para 1%.
Portanto, a diferença é relevante:
Regra geral do RET → 4%
Imóveis de interesse social da Faixa Urbano 1 → 1%
Essa redução pode ter impacto importante na viabilidade do empreendimento.
Porém, a empresa precisa cumprir as condições exigidas para utilizar o regime.
De onde surgiu a alíquota de 1%?
Aqui existe uma correção importante em relação ao artigo original.
A publicação antiga dizia que a Instrução Normativa RFB nº 2.179/2024 havia criado a redução.
Na prática, a base legal veio antes.
A Lei nº 14.620/2023, que retomou o Minha Casa, Minha Vida, alterou a legislação do RET.
Ela estabeleceu o percentual de 1% para projetos de construção e incorporação de imóveis residenciais de interesse social.
Depois, a Instrução Normativa RFB nº 2.179/2024 regulamentou a aplicação dessa regra.
Portanto, eu retiraria do artigo a frase de que a instrução normativa “reduziu de 4% para 1%”.
O mais correto é dizer que ela regulamentou a aplicação do benefício previsto em lei.
Quem pode utilizar o RET MCMV de 1%?
O benefício está relacionado aos imóveis residenciais considerados de interesse social.
Para esse enquadramento, o imóvel deve ser destinado a uma família cuja renda se enquadre na Faixa Urbano 1 do Minha Casa, Minha Vida.
Além disso, a regulamentação determina que o enquadramento vale independentemente do valor da unidade.
Esse ponto merece destaque.
Antes, benefícios semelhantes eram associados também a limites de valor do imóvel.
Na regra atual da Faixa Urbano 1, o critério central é a renda da família.
Qual é a renda da Faixa 1 do MCMV em 2026?
Os limites de renda do Minha Casa, Minha Vida são atualizados ao longo do tempo.
Em 2026, a Faixa 1 urbana atende famílias com renda bruta mensal de até R$ 3.200.
A Faixa 2 vai de R$ 3.200,01 a R$ 5 mil.
Já a Faixa 3 vai de R$ 5.000,01 a R$ 9.600.
Além disso, o programa passou a atender a classe média, com renda de até R$ 13 mil.
Você pode consultar os limites atualizados do Minha Casa, Minha Vida no Ministério das Cidades.
Porém, existe um cuidado importante.
O RET de 1% tratado neste artigo está ligado à Faixa Urbano 1.
A criação ou ampliação de outras faixas do programa não significa que todas elas passaram a receber a mesma alíquota tributária.
O valor do imóvel limita o benefício de 1%?
Para a regra atual relacionada à Faixa Urbano 1, não.
A legislação considera imóveis de interesse social aqueles destinados às famílias enquadradas nessa faixa independentemente do valor da unidade.
Isso é importante porque evita uma interpretação comum.
Não basta olhar o preço do imóvel para concluir se a receita terá direito ao percentual de 1%.
É necessário verificar o enquadramento da operação e do comprador nas condições previstas.
Como a renda da família é comprovada?
A regulamentação também trata desse ponto.
A comprovação da renda ocorre no momento da celebração do contrato de venda da unidade.
Para isso, pode ser utilizado documento emitido pelo agente financeiro para a análise da capacidade de crédito ou documento equivalente.
Além disso, uma mudança posterior na renda familiar não altera esse enquadramento para fins do regime.
Portanto, esse registro precisa fazer parte de um processo bem organizado.
Um empreendimento pode ter RET de 1% e 4% ao mesmo tempo?
Sim.
Esse foi um dos esclarecimentos importantes feitos pela Receita Federal em 2026.
Imagine um mesmo empreendimento com unidades vendidas para famílias da Faixa Urbano 1 e outras unidades destinadas a compradores de faixas diferentes.
A existência dessas outras unidades não impede o uso do RET de 1% para aquelas que efetivamente atendem às condições da Faixa 1.
Assim, podem coexistir:
unidades enquadradas no benefício → 1%
demais unidades abrangidas pelo RET → 4%
Isso pode ocorrer dentro do mesmo empreendimento.
É necessário ter dois CNPJs?
Não necessariamente.
A Receita Federal esclareceu em 2026 que os regimes de 1% e 4% podem coexistir no mesmo empreendimento e sob o mesmo CNPJ.
No entanto, existem procedimentos específicos para solicitar cada benefício.
Segundo a orientação da Receita, quando existem unidades sujeitas a alíquotas diferentes, são necessários dois requerimentos.
Primeiro, é transmitido o requerimento relacionado ao benefício de 4%.
Depois da inscrição do CNPJ, é feito o requerimento referente ao regime de 1%.
Esse ponto torna ainda mais importante contar com apoio contábil e tributário especializado.
Quais são os códigos usados pela Receita?
A Receita também diferencia os benefícios por códigos.
Entre os códigos informados estão:
099 → incorporação com alíquota de 4%
100 → incorporação com alíquota de 1% para Faixa Urbano 1
101 → construção com alíquota de 1% para Faixa Urbano 1
Existem ainda códigos para outras situações específicas.
Por isso, não é recomendável tratar todas as operações de MCMV da mesma forma.
Cada empreendimento precisa ser analisado conforme sua estrutura.
A alíquota de 1% vale automaticamente?
Não.
Esse é outro ponto que eu acrescentaria ao artigo.
Ter uma unidade destinada à Faixa 1 não significa que a empresa possa simplesmente começar a recolher 1%.
A Receita esclareceu em 2026 que o incorporador precisa efetivar o requerimento.
Além disso, as receitas da unidade passam a se sujeitar ao regime de 1% a partir da efetivação desse pedido, conforme as condições aplicáveis.
Portanto, o enquadramento depende de procedimento formal.
O RET é obrigatório?
Não.
O RET é um regime opcional.
Porém, no caso do RET para incorporações, a opção é irretratável enquanto existirem direitos de crédito ou obrigações do incorporador perante os compradores das unidades que compõem a incorporação.
Por isso, a decisão precisa ser analisada com cuidado.
Não se trata apenas de comparar 1% e 4%.
A empresa deve avaliar o projeto, a estrutura da incorporação, a documentação e os efeitos tributários.
Qual é a diferença entre RET Incorporação e RET Construção?
Apesar dos nomes parecidos, eles não são exatamente a mesma coisa.
O RET Incorporação está ligado às incorporações imobiliárias e ao regime previsto na Lei nº 10.931.
Já o RET Construção atende situações específicas de empresas construtoras vinculadas ao Minha Casa, Minha Vida ou a regras anteriores do Casa Verde e Amarela.
A Receita Federal possui uma explicação sobre a diferença entre RET Incorporações e RET Construções.
Por isso, use o enquadramento correto antes de calcular os tributos.
O benefício vale para todas as faixas do MCMV?
Não.
Esse ponto precisa ficar muito claro.
A alíquota de 1% abordada neste artigo está associada aos imóveis residenciais de interesse social destinados às famílias da Faixa Urbano 1.
Para as demais unidades abrangidas pelo RET, a referência geral continua sendo a alíquota de 4%.
Portanto, o crescimento do Minha Casa, Minha Vida para outras faixas não estende automaticamente esse benefício.
Isso também vale para a atual faixa voltada à classe média.
Por que essa regra é relevante para incorporadoras?
O segmento MCMV costuma operar com grande volume.
Por isso, pequenas diferenças de custo podem ganhar uma dimensão relevante ao longo de centenas ou milhares de unidades.
Uma carga tributária menor nas receitas elegíveis pode contribuir para a viabilidade financeira do projeto.
Além disso, a medida incentiva a produção de unidades voltadas às famílias de menor renda.
Porém, o benefício tributário é apenas uma parte da operação.
Para vender em escala, a incorporadora também precisa organizar atendimento, análise de crédito, documentação, unidades, propostas e contratos.
MCMV exige uma operação comercial preparada para escala
Empreendimentos econômicos costumam envolver um alto volume de leads.
Além disso, muitas vendas passam por análise de crédito e conferência documental.
Por isso, controles paralelos podem gerar gargalos.
Um lead pode chegar pelo marketing.
Depois, passa pelo atendimento.
Em seguida, envia documentos.
Então, acontece a análise de crédito.
Só depois disso ele avança para unidade, proposta e contrato.
Quando milhares de pessoas passam por essa jornada, a operação precisa ter rastreabilidade.
Como o Facilita apoia operações MCMV?
O Facilita não define o enquadramento tributário e não substitui a análise contábil.
Porém, ele ajuda a organizar a operação comercial dos empreendimentos MCMV.
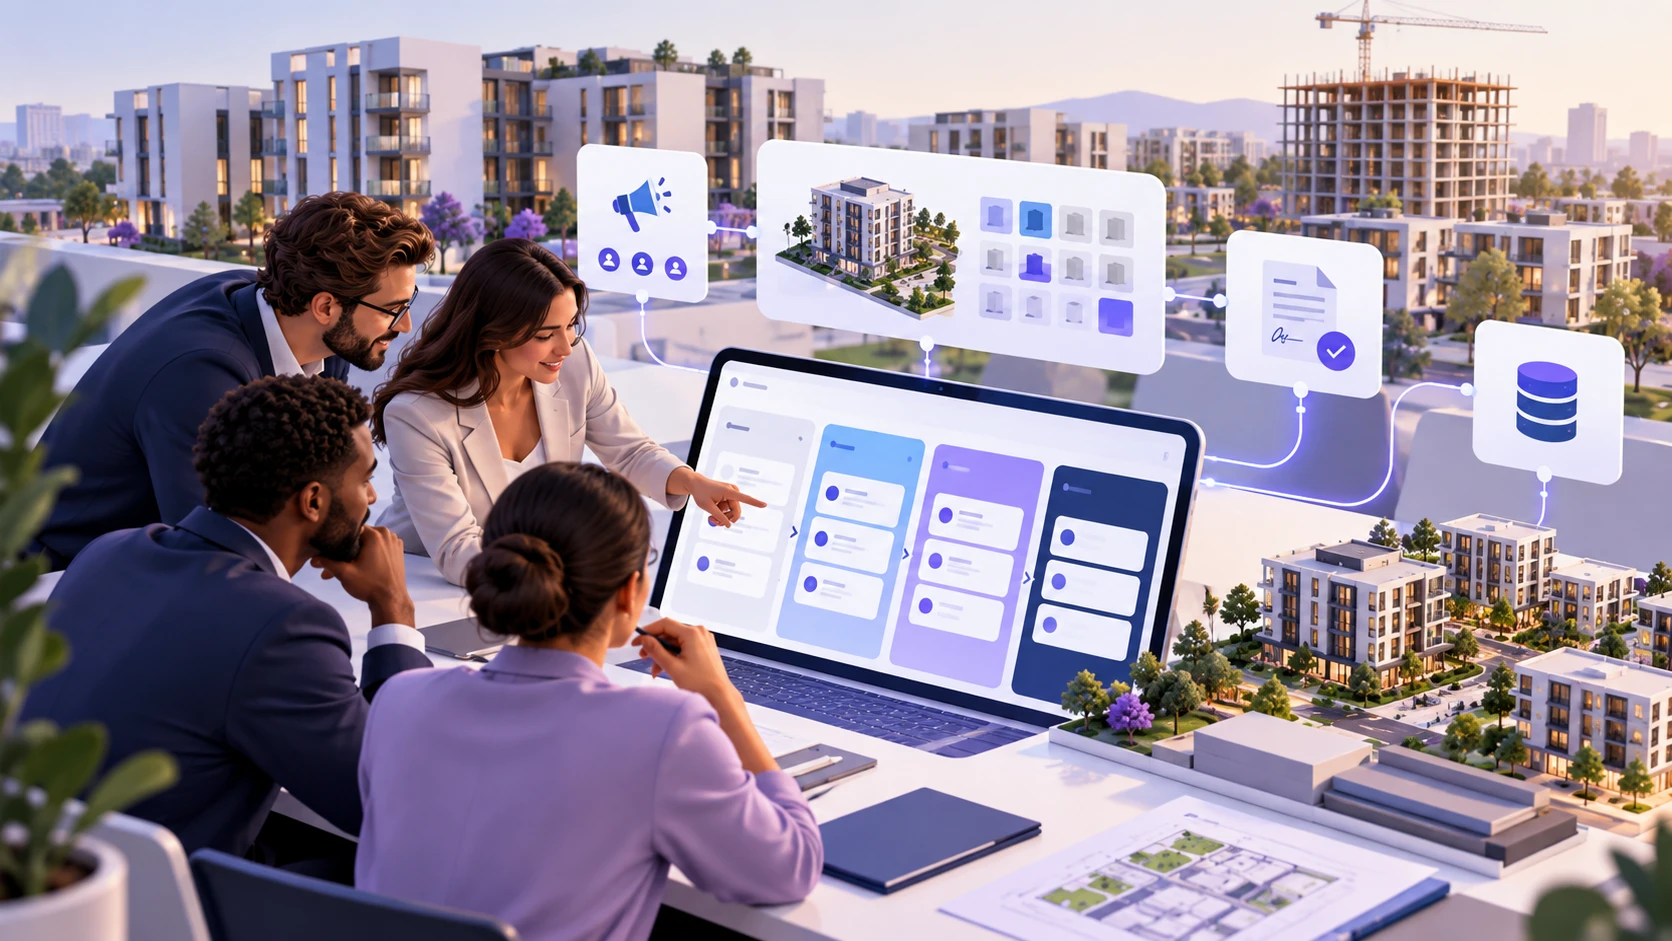
A jornada pode reunir:
Lead → Atendimento → Documentos → Análise → Unidade → Reserva → Proposta → Aprovação → Contrato → Assinatura
Assim, diferentes equipes trabalham sobre a mesma negociação.
Na solução para incorporadoras, o Facilita conecta CRM, Backoffice, documentos, propostas, contratos, pagamentos e integrações.
Isso ajuda principalmente em operações que precisam vender muitas unidades sem perder controle.
Case Vivaz: mais de 6 mil unidades MCMV por ano
Um exemplo é a Vivaz, marca da Cyrela voltada ao segmento econômico.
A operação lida com alto volume de atendimento, análise de crédito e vendas.
Segundo o case publicado pelo Facilita, são mais de 6 mil unidades MCMV comercializadas por ano.
Com o Facilita, a empresa centralizou etapas da jornada e a comunicação entre áreas.
O processo envolve vendas, crédito, jurídico e outros times.
Além disso, os documentos e as aprovações ficam conectados ao acompanhamento da negociação.
Você pode conhecer o case completo da Vivaz e sua operação de mais de 6 mil unidades MCMV por ano.
Tecnologia ajuda, mas o processo precisa estar correto
O RET e o CRM resolvem problemas diferentes.
O RET está relacionado à tributação.
Já o CRM organiza o processo comercial.
Por isso, uma operação eficiente precisa combinar diferentes áreas.
Contabilidade e jurídico cuidam do enquadramento.
Marketing e vendas trabalham a demanda.
Crédito acompanha a capacidade financeira do comprador.
Enquanto isso, o Backoffice organiza documentos, propostas e contratos.
Quando essas informações ficam isoladas, o risco de retrabalho aumenta.
Por outro lado, uma jornada integrada facilita a gestão.
O que mudou desde a publicação original deste artigo?
O conteúdo original foi publicado em 2024.
Naquele momento, a principal novidade era a regulamentação da regra pela Receita Federal.
Desde então, alguns pontos ficaram mais claros.
Em 2026, a Receita confirmou que os regimes de 1% e 4% podem coexistir no mesmo empreendimento.
Também esclareceu como devem ser feitos os requerimentos.
Além disso, as faixas de renda do Minha Casa, Minha Vida foram atualizadas.
Hoje, a Faixa Urbano 1 considera renda bruta familiar mensal de até R$ 3.200.
Por isso, a versão antiga precisava ser atualizada.
Como o mercado MCMV evoluiu nos últimos anos?
O programa passou por várias mudanças.
Além disso, ganhou novas faixas e ampliou seu alcance.
Para entender essa trajetória, vale revisitar nosso conteúdo sobre a explosão da demanda por imóveis do Minha Casa, Minha Vida.
Na época, também analisamos o comportamento de compra e o pagamento à vista no mercado de 2024.
Além disso, registramos as perspectivas para o mercado imobiliário em 2024.
Esses conteúdos ajudam a acompanhar como o cenário mudou até chegar às regras atuais.
Perguntas frequentes sobre o RET MCMV
O que é o RET MCMV?
É a aplicação do Regime Especial de Tributação a operações enquadradas nas regras do Minha Casa, Minha Vida.
Em determinadas unidades da Faixa Urbano 1, o percentual pode ser de 1%.
Qual é a alíquota do RET para a Faixa 1?
A alíquota prevista para imóveis residenciais de interesse social destinados à Faixa Urbano 1 é de 1% sobre a receita mensal recebida.
Qual é a renda da Faixa 1 em 2026?
Em 2026, a Faixa 1 urbana considera famílias com renda bruta mensal de até R$ 3.200.
Existe limite de valor do imóvel para o RET de 1% da Faixa 1?
A regra atual considera o enquadramento na Faixa Urbano 1 independentemente do valor da unidade.
Um mesmo empreendimento pode ter alíquotas de 1% e 4%?
Sim.
A Receita confirmou que os dois regimes podem coexistir no mesmo empreendimento, inclusive sob o mesmo CNPJ.
O RET de 1% começa automaticamente?
Não.
É necessário observar os procedimentos de adesão.
A Receita também esclareceu que o tratamento de 1% sobre as receitas elegíveis passa a produzir efeitos conforme a efetivação do requerimento.
O RET de 1% vale para a Faixa 2?
A regra de 1% tratada neste artigo está vinculada à Faixa Urbano 1.
Para as demais unidades abrangidas pelo RET, outras regras podem ser aplicáveis.
O Facilita faz o cálculo do RET?
Não.
O enquadramento e o cálculo tributário devem ser validados pelas áreas contábil e fiscal da empresa.
O Facilita atua na organização da jornada comercial, desde o lead até etapas como proposta, contrato e pagamento.
RET de 1% pode ser uma oportunidade, mas exige atenção às regras
A redução do RET para 1% continua sendo relevante para o mercado de habitação de interesse social.
Porém, o benefício não deve ser aplicado de forma automática.
Primeiro, é necessário verificar o enquadramento do empreendimento.
Depois, a empresa precisa confirmar as condições da unidade e da família.
Além disso, deve cumprir os procedimentos exigidos pela Receita.
Em 2026, também ficou mais claro que unidades tributadas a 1% e 4% podem coexistir no mesmo empreendimento.
Por isso, incorporadoras que trabalham com diferentes faixas precisam ter ainda mais organização.
Para consultar as regras tributárias, use como referência as orientações da Receita Federal sobre o RET imobiliário.
Já para acompanhar as regras de renda e as modalidades do programa, consulte o Minha Casa, Minha Vida no Ministério das Cidades.
Como as regras tributárias dependem da situação concreta de cada empreendimento, a empresa também deve validar o enquadramento com sua assessoria contábil e jurídica.
E, para organizar a operação comercial em escala, conheça como o Facilita atende incorporadoras e conecta atendimento, crédito, propostas, contratos e outras etapas da venda.
Leia também: Impacto do aumento da renda do Minha Casa Minha Vida nas vendas.